


CONCHA Y TORO: SUBE UTILIDAD, PERO CAE EL NEGOCIO
Aunque sus ganancias trimestrales crecieron 2,6%, las ventas, el volumen de vino y el resultado operacional retrocedieron. El acumulado de 2026 sigue en rojo.
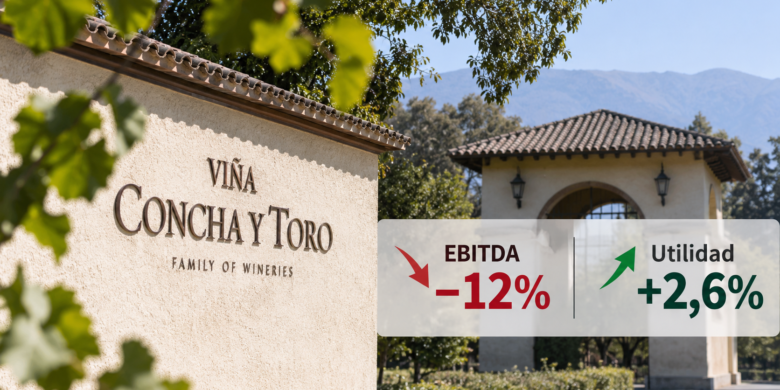
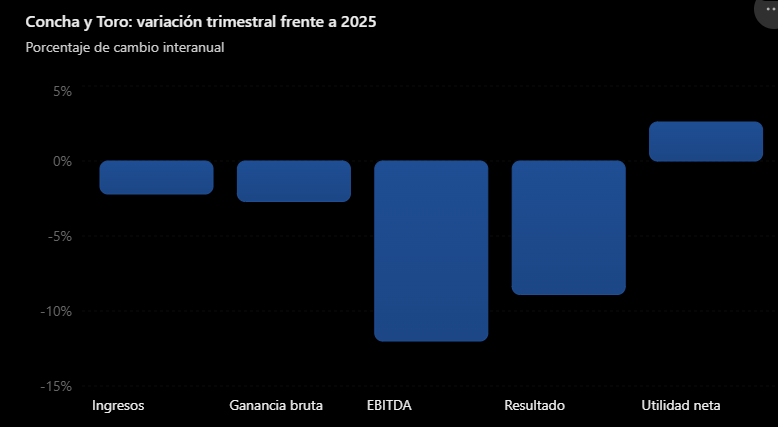
Viña Concha y Toro informó un aumento de 2,6% en sus utilidades durante el tercer trimestre de 2026, pese a que sus ventas disminuyeron 2,2%. Para entender la realidad detrás, analizamos con ayuda de IA sus estados financieros, los que revelan que el resultado positivo no responde a una mejora de la rentabilidad operacional: el EBITDA cayó 12% y el resultado operacional retrocedió 8,9% respecto del mismo período del año anterior.
La pregunta surgió ante el análisis de los números de Viña Santa Rita, presentado esta semana por Inverdata en su reel https://www.instagram.com/reels/DfE9x3xgXbY/
Volvamos al análisis, producto de haber recibido desde Concha y Toro comunicado de prensa con los resultados al tercer trimestre 2026.El análisis completo es posible ya que los balances financieros son públicos al estar en bolsa.
Entre julio y septiembre, el grupo vitivinícola Concha y Toro. registró ingresos consolidados por $245.612 millones y utilidades atribuibles a la controladora por $20.731 millones. A su vez, el EBITDA alcanzó los $36.837 millones, con un margen de 15%, inferior al 16,7% registrado un año antes.
La diferencia entre el comportamiento de las ganancias y los resultados operacionales tiene explicaciones contables y financieras. Durante el trimestre, el gasto por impuesto a las ganancias disminuyó 34,5%, mientras que otros ingresos aumentaron considerablemente, incluyendo $3.107 millones provenientes de la venta de activos inmobiliarios en Chile.
También aumentaron los costos de distribución, que pasaron de $54.227 millones a $58.342 millones, un incremento de 7,6% en doce meses.
El acumulado del año sigue a la baja
La compañía atribuye parte de las dificultades del negocio al menor poder adquisitivo de los consumidores y a un entorno internacional altamente competitivo.
La fotografía de los primeros nueve meses de 2026 muestra un escenario menos favorable que el resultado aislado del tercer trimestre.
Entre enero y septiembre, los ingresos consolidados alcanzaron $671.507 millones, una disminución de 4,7% respecto de 2025. El EBITDA cayó 12,8%, hasta $95.756 millones, mientras que las utilidades atribuibles a la controladora retrocedieron 7,7%, situándose en $48.917 millones.
El volumen comercializado tampoco escapa a la tendencia. Durante los primeros nueve meses del año, Concha y Toro vendió 21,3 millones de cajas de nueve litros, un 3,2% menos que en igual período de 2025.
Así, aunque las ganancias muestran una recuperación puntual en el último trimestre informado, la compañía continúa enfrentando menores ventas y una reducción de sus márgenes operacionales.
Estados Unidos y Chile muestran señales positivas
El desempeño comercial presenta diferencias importantes entre mercados. Estados Unidos registró un crecimiento de 2,4% en ventas durante el tercer trimestre, asociado a la normalización de sus operaciones tras el cambio de distribuidor.
En Chile, los ingresos aumentaron 1%, mientras que también se observaron resultados positivos en mercados latinoamericanos como Brasil y México.
En contrapartida, las ventas de exportación disminuyeron 4,3%, afectadas especialmente por el desempeño europeo, la mayor competencia en Reino Unido y la apreciación del peso chileno frente a otras monedas.
La compañía atribuye parte de las dificultades del negocio al menor poder adquisitivo de los consumidores y a un entorno internacional altamente competitivo.
Menos ingresos, pero expectativas de crecimiento
Pese a estos resultados, Concha y Toro proyecta una recuperación de sus ventas durante 2027, con un crecimiento estimado de entre 1,9% y 4,7%.
El gerente general de la compañía, Eduardo Guilisasti, destacó la importancia de contar con un portafolio diversificado y una estructura global de distribución para enfrentar los cambios del mercado.
La empresa también continúa desarrollando su plan de eficiencia operacional y transformación digital, mientras completa la integración de Maison Mirabeau, adquirida en Francia.
Sin embargo, sus cifras dejan una distinción relevante: el aumento de las utilidades netas de un trimestre no equivale necesariamente a una recuperación del negocio del vino. En el caso de Concha y Toro, las ventas, los volúmenes comercializados y los márgenes operacionales siguen mostrando retrocesos, pese a la mejora puntual de sus ganancias.
Según el análisis financiero publicado, su deuda financiera neta llegó a aproximadamente $454.184 millones a septiembre de 2026, frente a $345.833 millones en diciembre de 2025. Al mismo tiempo, sus inventarios corrientes aumentaron 17,7%. Además, Concha y Toro estima que determinados activos inmobiliarios podrían tener un valor de mercado de entre US$240 millones y US$350 millones.
Este caso permite explicar algo que suele perderse en los comunicados de resultados: una empresa puede cerrar un trimestre con mayores utilidades y, simultáneamente, vender menos vino, reducir sus márgenes y aumentar su endeudamiento.
Artículos relacionados: